Domain mein-gast.de kaufen?
Wir ziehen mit dem Projekt
mein-gast.de um.
Sind Sie am Kauf der Domain
mein-gast.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mein-gast.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
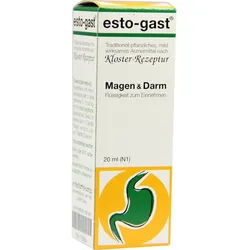
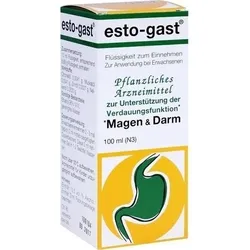
Esto-Gast 20 MLWichtige Hinweise (Pflichtangaben): esto-gast, Flüssigkeit zum Einnehmen. Anwendungsgebiete: bei Erwachsenen zur Unterstützung der Verdauungsfunktion. Warnhinweis: Enthält 73,5 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER esto-gast, Flüssigkeit zum Einnehmen, zur Anwendung bei Erwachsenen Liebe Patientin, lieber Patient! Bitte lesen Sie die folgende Packungebeilage sorgfältig durch, denn sie enthält wichtige Informationen für Sie. Dieses Arzneimittel ist auch ohne Verschreibung erhältlich. Um einen bestmöglichen Behandlungserfolg zu erzielen, muß esto-gast jedoch vorschriftsmäßig angewendet werden. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn sich Ihre Symptome verschlimmern oder nach 2 Wochen keine Besserung eintritt, müssen Sie auf jeden Fall einen Arzt aufsuchen. Diese Gebrauchsinformation beinhaltet: WAS IST ESTO–GAST UND WOFÜR WIRD ES ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO–GAST BEACHTEN? WIE IST ESTO–GAST ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST ESTO–GAST AUFZUBEWAHREN? WEITERE ANGABEN 1. WAS IST ESTO-GAST UND WOFÜR WIRD ES ANGEWENDET? esto-gast ist ein traditionelles pflanzliches Arzneimittel, angewendet bei Erwachsenen zur Unterstützung der Verdauungsfunktion. esto-gast ist ein traditionelles Arzneimittel, das ausschließlich auf Grund langjähriger Erfahrung für das Anwendungsgebiet registriert ist. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO-GAST BEACHTEN? Gegenanzeigen: esto-gast darf nicht eingenommen werden: bei bekannter Überempfindlichkeit gegen Muskat, Gewürznelken, Citronellöl, Zimt, Perubalsam oder den sonstigen Bestandteil in esto–gast, bei Magen– und Darmgeschwüren sowie Magenschleimhautentzündung, von Alkohol–/ Leberkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns. Schwangerschaft und Stillzeit: Das Arzneimittel soll wegen nicht ausreichender Untersuchung - und wegen des Alkoholgehaltes - in Schwangerschaft und Stillzeit nicht angewendet werden. Vorsichtsmaßnahmen bei der Anwendung von esto-gast: Bei fortdauernden Krankheitssymptomen oder bei Auftreten anderer als der in dieser Packungsbeilage erwähnten Nebenwirkungen sollte ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufgesucht werden. Auswirkungen auf das Verhalten im Straßenverkehr und das Bedienen von Maschinen: Im Straßenverkehr und bei der Bedienung von Maschinen kann das Reaktionsvermögen beeinträchtigt werden. Wechselwirkungen: Welche anderen Arzneimittel beeinflussen die Wirkung von esto-gast bzw. wie beeinflusst esto-gast die Wirkung anderer Arzneimittel? Untersuchungen mit esto-gast zu Wechselwirkungen mit anderen Arzneimitteln wurden nicht durchgeführt. Bitte beachten Sie die Angaben unter "Warnhinweise". Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen bzw. vor kurzem eingenommen haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Warnhinweise: Dieses Arzneimittel enthält 73,5 Vol.-% Alkohol. Bei der Beachtung dieser Dosierungsanleitung werden bei jeder Einnahme (2 ml) bis zu 1,15 g Alkohol zugeführt. Ein gesundheitliches Risiko besteht u.a. bei Leberkranken, Alkoholkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns, Schwangeren, Stillenden und Kindern. Die Wirksamkeit anderer Arzneimittel kann beeinträchtigt oder verstärkt werden. 3. WIE IST ESTO-GAST ANZUWENDEN? Bitte halten Sie sich an die Anwendungsvorschriften, da esto-gast sonst nicht richtig wirken kann. Wie viel und wie oft sollten Sie esto-gast einnehmen? Erwachsene: Entnehmen Sie mit Hilfe des beigefügten Dosierbechers 2 - 3 mal täglich 2 ml. Nehmen Sie diese 2 ml in 1-2 Teelöffel Wasser verdünnt ein. Da zur Anwendung bei Kindern und Jugendlichen keine ausreichenden Untersuchungen vorliegen und esto-qast Alkohol enthält, soll esto-qast bei Kindern und Jugendlichen unter 18 Jahren nicht angewendet werden. Wie lange sollten Sie esto-qast einnehmen? Wenn die Beschwerden länger als 2 Wochen anhalten, ist ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufzusuchen. Wenn Sie eine größere Menge von esto-qast eingenommen haben, als Sie sollten: Wenn Sie eine größere Menge von esto-qast eingenommen haben als Sie sollten, benachrichtigen Sie bitte Ihren Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden. Möglicherweise treten die unten angeführten Nebenwirkungen verstärkt auf. Wenn Sie di6,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
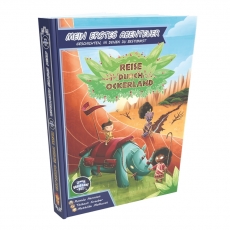
Board Game Box Mein erstes Abenteuer - Reise durch Ockerland (Spielbuch) Empfehlungsliste Kinderspiel 2023 - deutsch 291260Enscheide, wie die Geschichte weitergeht! Du bist mitten in der Savanne, in Afrika. Du lebst schon immer in deinem Dorf auf dem großen ... 1 x Mein erstes Abenteuer - Reise durch Ockerland (Spielbuch) Empfehlungsliste Kinderspiel 2023 - deutsch19,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff Estg:
-
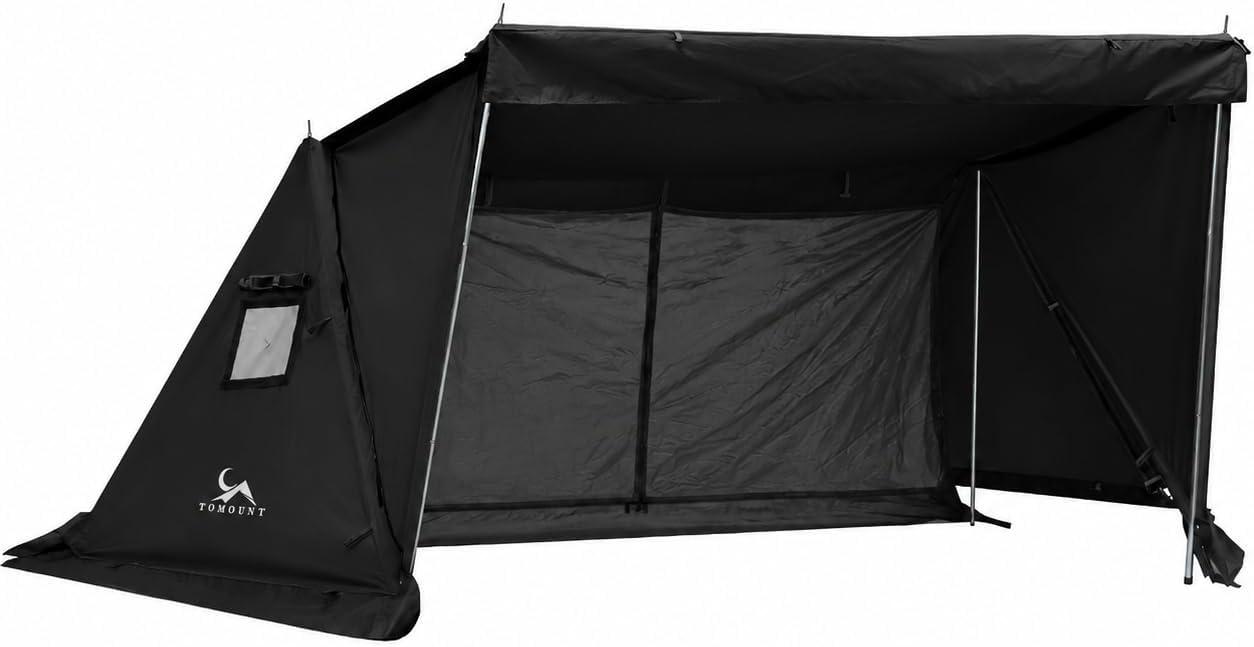
Canvas-Biwakzelt als Unterkunft für zwei Personen beim CampingDas Zelt ist 360.0 cm lang und 200.0 cm breit. Ohne eingesetztes Innenzelt bietet es Platz für zwei nebeneinander schlafende Personen; mit Innenzelt ist es 210 cm lang und 100 cm hoch und bietet ausreichend Platz für eine Person. Die seitlichen Erweiterungswände können zum Sonnenschutz heruntergelassen oder hochgerollt werden, wodurch sich die Sicht und die Belüftung verbessern; das Schneerock-Design aus Oxford-Gewebe schützt bei winterlicher Nutzung vor Regen und Schnee. Das TC-Baumwollgewebe spendet durch seine dichte Struktur auch im Sommer Schatten und hält das Zelt kühl, während es im Winter atmungsaktiv und isolierend wirkt und die Bildung von Kondenswasser möglichst verringert; es hält leichtem bis mittlerem Regen stand, besitzt jedoch keine PolyurethanBeschichtung und kann daher nicht als wasserdicht bezeichnet werden. Je nach Wetter und persönlichen Bedürfnissen sind verschiedene Aufbauarten möglich: Im Frühjahr und Sommer sorgen die erweiterten Zeltwände für Schatten, im Früh469,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esto-Gast 20 MLWichtige Hinweise (Pflichtangaben): esto-gast, Flüssigkeit zum Einnehmen. Anwendungsgebiete: bei Erwachsenen zur Unterstützung der Verdauungsfunktion. Warnhinweis: Enthält 73,5 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER esto-gast, Flüssigkeit zum Einnehmen, zur Anwendung bei Erwachsenen Liebe Patientin, lieber Patient! Bitte lesen Sie die folgende Packungebeilage sorgfältig durch, denn sie enthält wichtige Informationen für Sie. Dieses Arzneimittel ist auch ohne Verschreibung erhältlich. Um einen bestmöglichen Behandlungserfolg zu erzielen, muß esto-gast jedoch vorschriftsmäßig angewendet werden. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn sich Ihre Symptome verschlimmern oder nach 2 Wochen keine Besserung eintritt, müssen Sie auf jeden Fall einen Arzt aufsuchen. Diese Gebrauchsinformation beinhaltet: WAS IST ESTO–GAST UND WOFÜR WIRD ES ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO–GAST BEACHTEN? WIE IST ESTO–GAST ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST ESTO–GAST AUFZUBEWAHREN? WEITERE ANGABEN 1. WAS IST ESTO-GAST UND WOFÜR WIRD ES ANGEWENDET? esto-gast ist ein traditionelles pflanzliches Arzneimittel, angewendet bei Erwachsenen zur Unterstützung der Verdauungsfunktion. esto-gast ist ein traditionelles Arzneimittel, das ausschließlich auf Grund langjähriger Erfahrung für das Anwendungsgebiet registriert ist. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO-GAST BEACHTEN? Gegenanzeigen: esto-gast darf nicht eingenommen werden: bei bekannter Überempfindlichkeit gegen Muskat, Gewürznelken, Citronellöl, Zimt, Perubalsam oder den sonstigen Bestandteil in esto–gast, bei Magen– und Darmgeschwüren sowie Magenschleimhautentzündung, von Alkohol–/ Leberkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns. Schwangerschaft und Stillzeit: Das Arzneimittel soll wegen nicht ausreichender Untersuchung - und wegen des Alkoholgehaltes - in Schwangerschaft und Stillzeit nicht angewendet werden. Vorsichtsmaßnahmen bei der Anwendung von esto-gast: Bei fortdauernden Krankheitssymptomen oder bei Auftreten anderer als der in dieser Packungsbeilage erwähnten Nebenwirkungen sollte ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufgesucht werden. Auswirkungen auf das Verhalten im Straßenverkehr und das Bedienen von Maschinen: Im Straßenverkehr und bei der Bedienung von Maschinen kann das Reaktionsvermögen beeinträchtigt werden. Wechselwirkungen: Welche anderen Arzneimittel beeinflussen die Wirkung von esto-gast bzw. wie beeinflusst esto-gast die Wirkung anderer Arzneimittel? Untersuchungen mit esto-gast zu Wechselwirkungen mit anderen Arzneimitteln wurden nicht durchgeführt. Bitte beachten Sie die Angaben unter "Warnhinweise". Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen bzw. vor kurzem eingenommen haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Warnhinweise: Dieses Arzneimittel enthält 73,5 Vol.-% Alkohol. Bei der Beachtung dieser Dosierungsanleitung werden bei jeder Einnahme (2 ml) bis zu 1,15 g Alkohol zugeführt. Ein gesundheitliches Risiko besteht u.a. bei Leberkranken, Alkoholkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns, Schwangeren, Stillenden und Kindern. Die Wirksamkeit anderer Arzneimittel kann beeinträchtigt oder verstärkt werden. 3. WIE IST ESTO-GAST ANZUWENDEN? Bitte halten Sie sich an die Anwendungsvorschriften, da esto-gast sonst nicht richtig wirken kann. Wie viel und wie oft sollten Sie esto-gast einnehmen? Erwachsene: Entnehmen Sie mit Hilfe des beigefügten Dosierbechers 2 - 3 mal täglich 2 ml. Nehmen Sie diese 2 ml in 1-2 Teelöffel Wasser verdünnt ein. Da zur Anwendung bei Kindern und Jugendlichen keine ausreichenden Untersuchungen vorliegen und esto-qast Alkohol enthält, soll esto-qast bei Kindern und Jugendlichen unter 18 Jahren nicht angewendet werden. Wie lange sollten Sie esto-qast einnehmen? Wenn die Beschwerden länger als 2 Wochen anhalten, ist ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufzusuchen. Wenn Sie eine größere Menge von esto-qast eingenommen haben, als Sie sollten: Wenn Sie eine größere Menge von esto-qast eingenommen haben als Sie sollten, benachrichtigen Sie bitte Ihren Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden. Möglicherweise treten die unten angeführten Nebenwirkungen verstärkt auf. Wenn Sie di6,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Board Game Box Mein erstes Abenteuer - Reise durch Ockerland (Spielbuch) Empfehlungsliste Kinderspiel 2023 - deutsch 291260Enscheide, wie die Geschichte weitergeht! Du bist mitten in der Savanne, in Afrika. Du lebst schon immer in deinem Dorf auf dem großen ... 1 x Mein erstes Abenteuer - Reise durch Ockerland (Spielbuch) Empfehlungsliste Kinderspiel 2023 - deutsch19,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Krieger, Nicole: Die Gastgeber-MethodeDie Gastgeber-Methode , Konferenzen, Tagungen, Veranstaltungen, Diskussionen kompetent und erfolgreich moderieren. Mit E-Book inside , Kennzeichenleuchten > Lichter & Leuchten , Auflage: 2., aktualisierte und erweiterte Aufl., Erscheinungsjahr: 20200117, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Krieger, Nicole, Auflage: 20002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Aufl, Seitenzahl/Blattzahl: 251, Keyword: Auftritt vor Publikum; Bühne als Wohnzimmer; Diskussionsleitung; Event; Eventmoderation; Expertentipps; Mikrofon; Moderation; Moderationstechnik; Podiumsdiskussion; Schatzkiste; Sprechen; Veranstaltungsmoderation, Fachschema: Business / Management~Management~Moderation~Veranstaltung~Rede (Vortrag)~Vortrag~Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung, Fachkategorie: Management und Managementtechniken, Thema: Orientieren, Warengruppe: HC/Erwachsenenbildung, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen, Thema: Optimieren, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Beltz, Julius, GmbH & Co. KG, Länge: 228, Breite: 210, Höhe: 22, Gewicht: 732, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000056957001 9783407367150-1 B0000056957002 9783407367150-2, Vorgänger EAN: 9783407365927, eBook EAN: 9783407258533, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.